Domain gödringen.de kaufen?
Wir ziehen mit dem Projekt
gödringen.de um.
Sind Sie am Kauf der Domain
gödringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gödringen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wie beeinflusst die Optimierung von Keywords und Meta-Tags das Suchmaschinen-Ranking einer Webseite?
Die Optimierung von Keywords und Meta-Tags kann das Suchmaschinen-Ranking einer Webseite positiv beeinflussen, da Suchmaschinen diese Informationen verwenden, um den Inhalt und die Relevanz einer Seite zu bewerten. Durch die Verwendung relevanter Keywords in den Meta-Tags und im Inhalt der Webseite können Suchmaschinen die Seite besser verstehen und entsprechend einordnen. Eine gezielte Optimierung kann dazu führen, dass die Webseite in den Suchergebnissen höher platziert wird, was wiederum zu mehr Traffic und Sichtbarkeit führt. Allerdings sollte die Optimierung natürlich immer im Einklang mit den Richtlinien der Suchmaschinen erfolgen, um negative Auswirkungen zu vermeiden. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
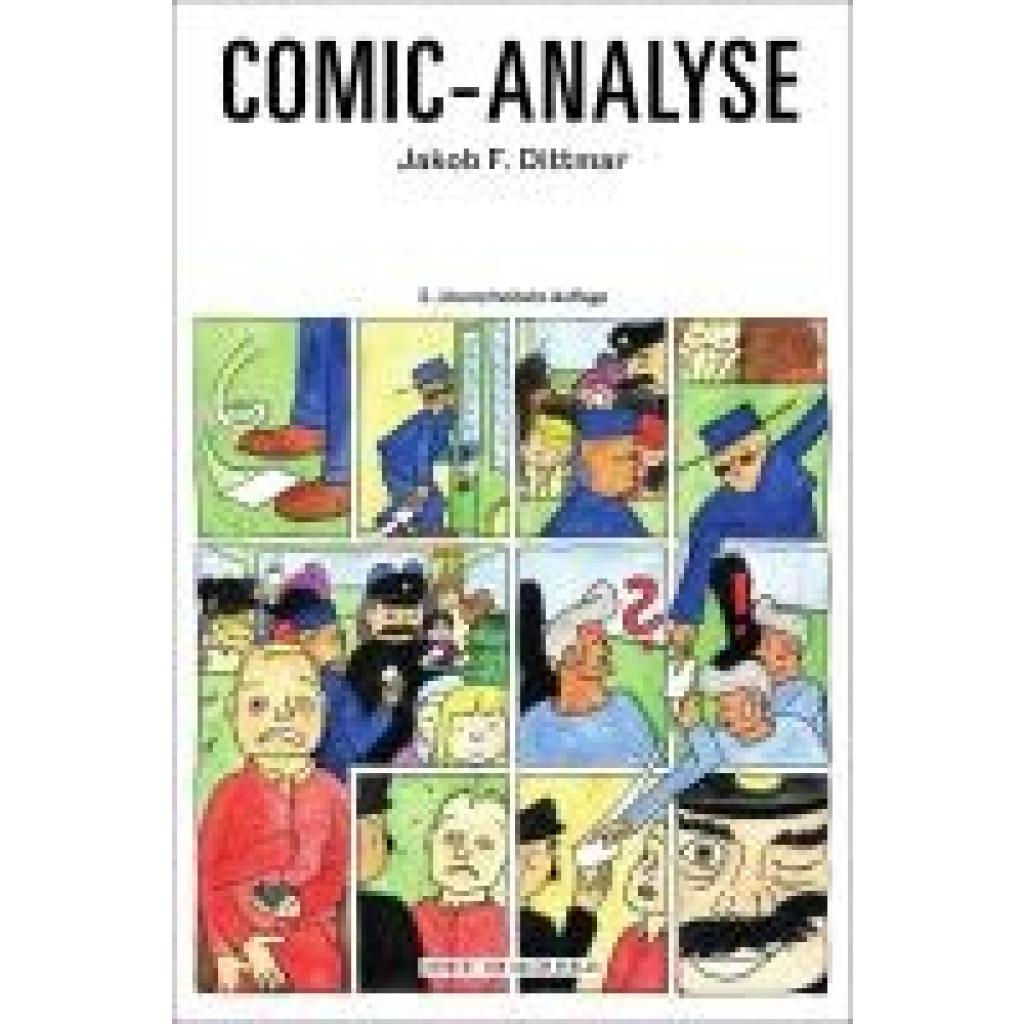
Dittmar, Jakob F.: Comic-AnalyseComic-Analyse , Alle Bildgeschichten erzählen im Prinzip mit demselben bildlichen und textlichen Inventar, seien sie komplex oder simpel, gedruckt, hybrid oder digital publiziert. Die Narration im Comic wird immer aus visuellen Einheiten konstruiert. Entsprechend bietet dieses Buch eine systematische Grundlage für die Beschreibung und Analyse von Comics. Zugleich erleichtert es reflektierte Entscheidungen bei der konkreten Gestaltung von Comics, sowohl auf Ebene einzelner Bilder und ihrer Elemente als auch auf Ebene der Seitenkomposition. Die Elemente von Comics werden isoliert beschrieben und untersucht, um ihr Zusammenwirken genauer zu bestimmen, denn sowohl die Sequenzkonstruktion als auch die Art und Weise, in der einzelne Elemente dabei verwendet werden, machen das Medium Comic und seine Erzählformen aus. Dabei wird die zugrunde liegende Funktionsweise aller Bildgeschichten deutlich - zugleich aber auch die Varianz, die individuelle Bildgeschichten aufweisen und den persönlichen Stil von Comicschaffenden ausmachen können. Diese 3. Auflage wurde grundlegend überarbeitet und erweitert. , Kabel, Kabelbäume & Steckverbinder > Audio, Kommunikation & Navigation , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20250410, Autoren: Dittmar, Jakob F., Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 276, Abbildungen: 40 s/w Abbildungen, Keyword: Bildanalyse; Comic; Graphic Novel; Manga; Textanalyse; Zeichen, Fachschema: Comic / Theorie, Rezeption, Kunst~Medientheorie~Medienwissenschaft~Analyse / Textanalyse~Analyse (literarisch, sprachlich) / Textanalyse~Textanalyse~Kunst, Fachkategorie: Malerei und Gemälde~Literaturwissenschaft, allgemein, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 472, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Joma, Herren, Sportshirt, Ranking (M), MehrfarbigT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
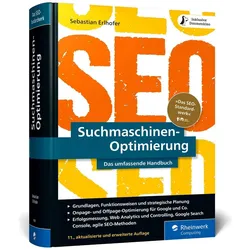
Suchmaschinen-Optimierung, Fachbücher von Sebastian ErlhoferDas Handbuch bietet Einsteigern und Fortgeschrittenen fundierte Informationen zu allen relevanten Bereichen der Suchmaschinen-Optimierung. Neben ausführlichen Details zur Planung und Erfolgsmessung reicht das Spektrum von der Keyword-Recherche, der Onpage-Optimierung über erfolgreiche Methoden des Linkbuildings bis hin zu Ranktracking und Monitoring. Anschauliche Beispiele ermöglichen Ihnen die schnelle Umsetzung in der Praxis, z. B. im Bereich Ladezeitoptimierung und Responsive Webdesign. Aus dem Inhalt: Überblick über SEO Suchmaschinen verstehen Funktionsweisen von Google Keyword-Recherche Website-Struktur optimieren Planung und Durchführung Google-Ranking erhöhen Ziele und KPIs Gewichtung und Relevanz Zentrale Onpage-Faktoren Linkbuilding Duplicate Content Spam-Vermeidung Suchmaschinen-optimierte Texte schreiben CMS, Weblogs und Online-Shops Tracking Web Analytics und Controlling Usability und SEO Content Marketing Die Fachpresse zur Vorauflage: Phototravellers.de: »Buchtipp!«.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wie beeinflusst die Optimierung von Keywords und Meta-Tags das Suchmaschinen-Ranking einer Webseite?
Die Optimierung von Keywords und Meta-Tags kann das Suchmaschinen-Ranking einer Webseite positiv beeinflussen, da Suchmaschinen diese Informationen verwenden, um den Inhalt und die Relevanz einer Seite zu bewerten. Durch die Verwendung relevanter Keywords in den Meta-Tags und im Inhalt der Webseite können Suchmaschinen die Seite besser verstehen und entsprechend einordnen. Eine gezielte Optimierung kann dazu führen, dass die Webseite in den Suchergebnissen höher platziert wird, was wiederum zu mehr Traffic und Sichtbarkeit führt. Allerdings sollte die Optimierung natürlich immer im Einklang mit den Richtlinien der Suchmaschinen erfolgen, um negative Auswirkungen zu vermeiden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Dittmar, Jakob F.: Comic-AnalyseComic-Analyse , Alle Bildgeschichten erzählen im Prinzip mit demselben bildlichen und textlichen Inventar, seien sie komplex oder simpel, gedruckt, hybrid oder digital publiziert. Die Narration im Comic wird immer aus visuellen Einheiten konstruiert. Entsprechend bietet dieses Buch eine systematische Grundlage für die Beschreibung und Analyse von Comics. Zugleich erleichtert es reflektierte Entscheidungen bei der konkreten Gestaltung von Comics, sowohl auf Ebene einzelner Bilder und ihrer Elemente als auch auf Ebene der Seitenkomposition. Die Elemente von Comics werden isoliert beschrieben und untersucht, um ihr Zusammenwirken genauer zu bestimmen, denn sowohl die Sequenzkonstruktion als auch die Art und Weise, in der einzelne Elemente dabei verwendet werden, machen das Medium Comic und seine Erzählformen aus. Dabei wird die zugrunde liegende Funktionsweise aller Bildgeschichten deutlich - zugleich aber auch die Varianz, die individuelle Bildgeschichten aufweisen und den persönlichen Stil von Comicschaffenden ausmachen können. Diese 3. Auflage wurde grundlegend überarbeitet und erweitert. , Kabel, Kabelbäume & Steckverbinder > Audio, Kommunikation & Navigation , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20250410, Autoren: Dittmar, Jakob F., Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 276, Abbildungen: 40 s/w Abbildungen, Keyword: Bildanalyse; Comic; Graphic Novel; Manga; Textanalyse; Zeichen, Fachschema: Comic / Theorie, Rezeption, Kunst~Medientheorie~Medienwissenschaft~Analyse / Textanalyse~Analyse (literarisch, sprachlich) / Textanalyse~Textanalyse~Kunst, Fachkategorie: Malerei und Gemälde~Literaturwissenschaft, allgemein, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 472, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
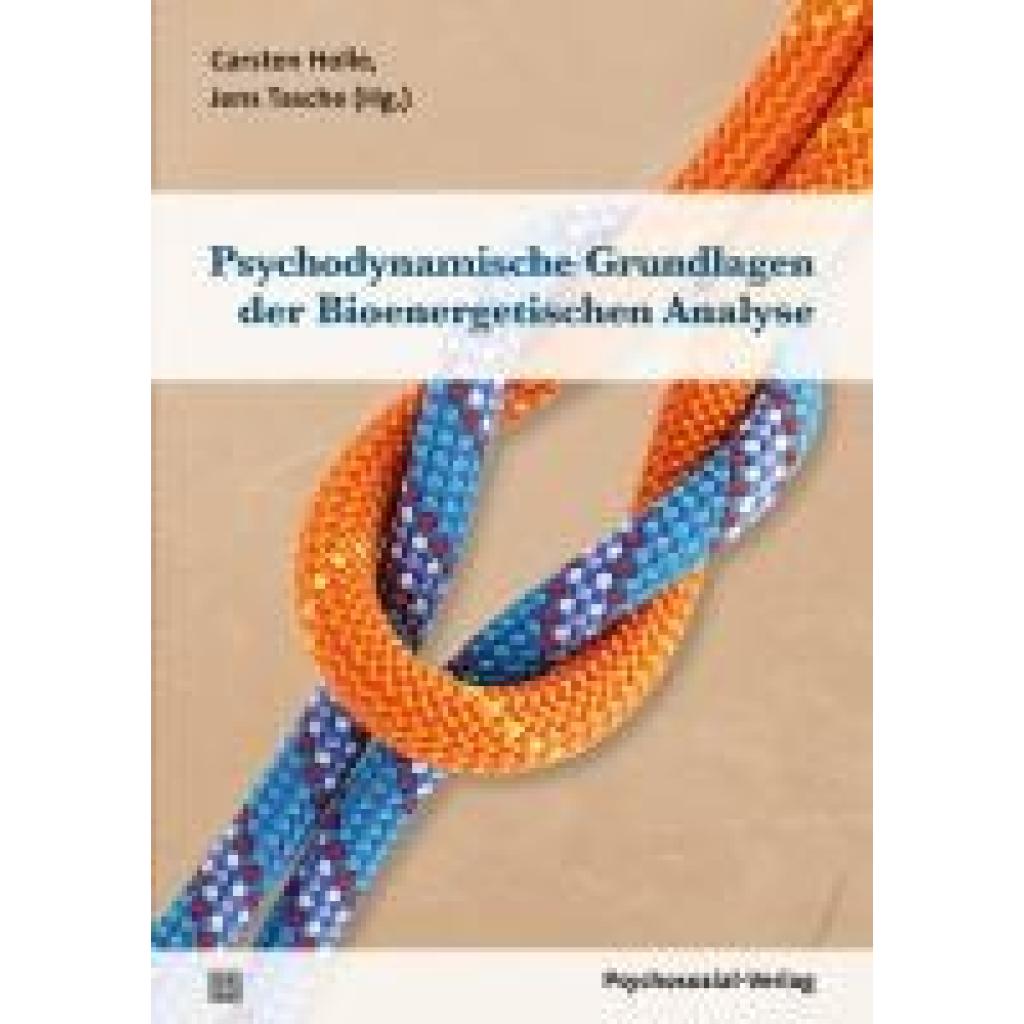
Psychodynamische Grundlagen der Bioenergetischen AnalysePsychodynamische Grundlagen der Bioenergetischen Analyse , Die Autor*innen verbinden das traditionelle Konzept der Bioenergetischen Analyse mit dem aktuell in der Psychoanalyse zur Verfügung stehenden Wissen. In 18 Kapiteln erläutern sie, wie ein an den modernen entwicklungspsychologischen und entwicklungspsychopathologischen Theorien orientiertes Denken ihre therapeutische Praxis prägt und bereichert. Es entsteht ein vertieftes, psychodynamisches Verständnis der bioenergetischen Prozessarbeit, das sich den Herausforderungen des gesellschaftlichen Wandels stellt und sowohl bindungsorientierte wie auch intersubjektive Perspektiven auf die bioenergetische Arbeit mit Einzelnen und Gruppen ermöglicht - bis hin zur Behandlung schwerer Störungen. Kompakt und mit zahlreichen Fallvignetten, Grafiken und Tabellen veranschaulicht, erhalten Lesende, Lernende und Lehrende praxisnahe und theoretisch fundierte Einblicke und Arbeitsmaterialien zur Aktualität einer psychodynamisch fundierten Körperpsychotherapie. Mit Beiträgen von Rossana Colonna, Gustav Glück, Magdalena Glück, Christoph Helferich, Martin Herberhold, Carsten Holle, Irmhild Liebau, Maria Majce-Egger, Christine Pechtl, Dieter Rau-Luberichs, Renate Schwenk, Ulrich Sollmann, Jens Tasche, Regina Trotz, Reinhard Weber-Steinbach und Dorota Wejner , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 202411, Titel der Reihe: Forum Körperpsychotherapie##, Redaktion: Holle, Carsten~Tasche, Jens, Seitenzahl/Blattzahl: 536, Keyword: Bindungsorientiert; Bioenergetik; Bioenergetische Analyse; Gender; Körperpsychotherapie; Lernkarten; Neurophysiologie; Prozessarbeit; Psychoanalyse; Psychodynamik; Spiritualität; Tiefenpsychologie; Transkulturalität, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychotherapie~Kreative Therapie (Kunst, Musik, Theater), Warengruppe: TB/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 766, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joma, Herren, Sportshirt, Ranking (M), BlauT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.